
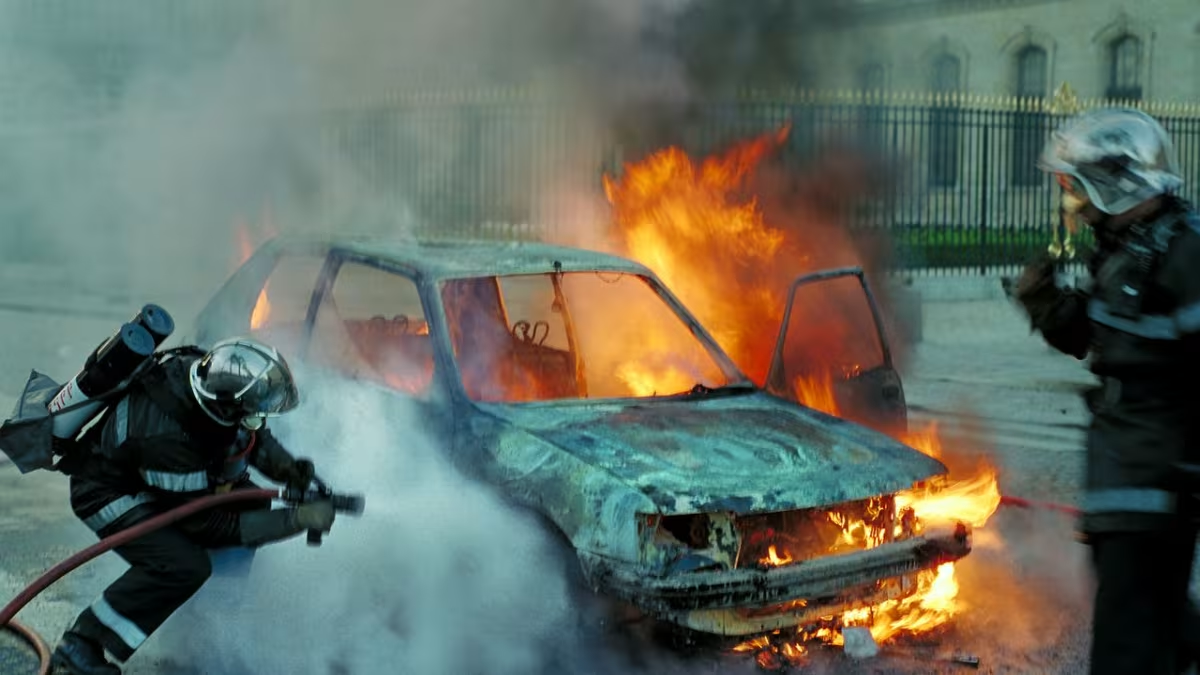
Samedi 17 octobre 2026, les manifestations contre la vie chère (550 000 participants selon les autorités, 800 000 selon les organisateurs) ont dégénéré dans de nombreuses villes : Paris, Marseille, Lyon, Toulouse, Bordeaux, Rennes, Strasbourg, Grenoble ou encore Nice. En marge des cortèges, des véhicules ont été incendiés ou vandalisés. Une voiture brûlée n’est pas toujours indemnisée : voici ce que prévoit votre assurance et les démarches à engager sans tarder.
Voiture brûlée : qui est indemnisé par son assurance ?
La règle est simple : seule la garantie incendie permet d’être indemnisé pour une voiture brûlée.
- Assurance tous risques : vous êtes couvert, pour l’incendie comme pour les dégradations (rayures, rétroviseurs arrachés, vitres brisées) via la garantie vandalisme.
- Formule intermédiaire (tiers + vol et incendie) : l’incendie est couvert ; le vandalisme sans feu ne l’est que si votre contrat le prévoit.
- Tiers simple : votre assureur ne vous indemnisera pas. Il reste toutefois un recours contre l’État (voir plus bas).
Combien allez-vous toucher ?
Après expertise, l’assureur vous propose, pour une voiture brûlée ou détruite, une indemnisation sur la base de la valeur du véhicule à dire d’expert (VRADE), c’est-à-dire sa valeur de remplacement sur le marché de l’occasion juste avant le sinistre, déduction faite de la franchise prévue au contrat. Certains contrats récents prévoient une indemnisation en valeur à neuf pendant les premiers mois ou années du véhicule.
Bonne nouvelle : un incendie ou un acte de vandalisme est un sinistre non responsable. Il n’entraîne aucun malus sur votre coefficient bonus-malus.
Les démarches à faire sans attendre
- Photographiez le véhicule sous tous les angles, sans le déplacer si possible.
- Déposez plainte au commissariat ou en gendarmerie : c’est souvent exigé par l’assureur et indispensable pour un éventuel recours contre l’État.
- Déclarez le sinistre à votre assureur dans un délai de 5 jours ouvrés au minimum (article L113-2 du Code des assurances), par téléphone, via l’application ou par lettre recommandée.
- Conservez tous les justificatifs : carte grise, factures d’entretien, photos antérieures du véhicule.
Pas de garantie incendie ? Le recours contre l’État
L’article L211-10 du Code de la sécurité intérieure prévoit que l’État est responsable des dégâts causés par des attroupements ou rassemblements, sans qu’il soit nécessaire de prouver une faute des forces de l’ordre. Concrètement :
- adressez une demande d’indemnisation au préfet de votre département, avec plainte, photos et justificatifs ;
- en cas de refus ou de silence, saisissez le tribunal administratif ;
- vous avez jusqu’au 31 décembre 2030 pour agir (prescription de 4 ans à compter du 1er janvier 2027) ;
- attention : la jurisprudence du Conseil d’État (28 octobre 2022) exclut les dommages résultant d’actes prémédités commis par des groupes organisés, un point qui pourrait être débattu pour les violences du 17 octobre.
Ce recours est aussi ouvert, par subrogation, aux assureurs : si vous êtes indemnisé, c’est votre compagnie qui se retournera contre l’État.
Questions fréquentes
Vais-je payer plus cher l’an prochain ?
Pas de malus pour un sinistre non responsable. En revanche, une multiplication des sinistres dans votre zone peut, à terme, peser sur les tarifs de tous les assurés.
Ma voiture a seulement été rayée ou ses vitres brisées ?
C’est la garantie vandalisme (et/ou bris de glace pour les vitres) qui s’applique, généralement incluse en tous risques. Les mêmes démarches s’imposent : photos, plainte, déclaration sous 5 jours ouvrés.
Et si ma voiture est déclarée épave ?
L’assureur vous proposera une indemnisation à la VRADE contre cession du véhicule. Vous pouvez contester le montant en demandant une contre-expertise.
Ces informations sont données à titre général : reportez-vous aux conditions de votre contrat et rapprochez-vous de votre assureur pour votre situation personnelle.