
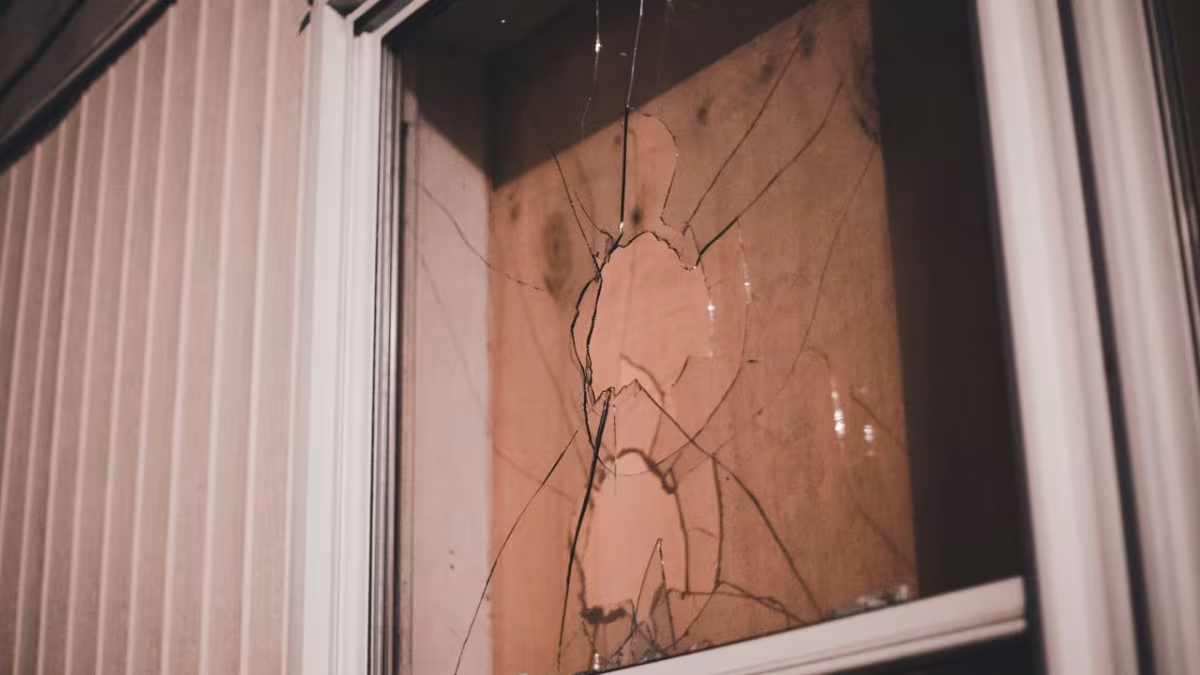
Les violences qui ont émaillé les manifestations du samedi 17 octobre 2026 n’ont pas touché que les commerces : immeubles dégradés, halls incendiés, fenêtres brisées, logements situés au-dessus de boutiques pillées… À Limoges, c’est l’hôtel de ville qui a été incendié. Si votre logement a été endommagé pendant ces émeutes, votre assurance habitation peut prendre le relais. Voici comment.
Émeutes et mouvements populaires : une garantie à vérifier
La plupart des contrats multirisques habitation (MRH) couvrent les dommages causés par les émeutes, mouvements populaires et actes de vandalisme. Attention toutefois : l’article L121-8 du Code des assurances permet aux assureurs d’exclure ces événements si le contrat ne les garantit pas expressément. Relisez vos conditions générales ou appelez votre assureur pour en avoir le cœur net.
Assurance habitation et émeutes : les dommages pris en charge
- Incendie et explosion : dégâts au logement, aux parties privatives et à vos biens mobiliers ;
- Vandalisme et dégradations : porte fracturée, murs tagués, équipements détruits ;
- Bris de glace : fenêtres, baies vitrées, vérandas ;
- Vol : si des biens ont été dérobés lors d’une intrusion ;
- Relogement d’urgence : si le logement est inhabitable, la garantie assistance de nombreux contrats prend en charge quelques nuits d’hôtel ou un relogement temporaire.
Démarches et délais à respecter
- Sécurisez le logement (bâchage, fermeture provisoire) mais ne jetez rien et ne nettoyez pas tout avant le passage de l’expert ;
- Photographiez toutes les dégradations et les biens détruits ;
- Déposez plainte en cas de vol ou de vandalisme ;
- Déclarez le sinistre sous 5 jours ouvrés (délai minimum légal), ramenés à 2 jours ouvrés en cas de vol ;
- Chiffrez vos pertes : factures, photos antérieures, tickets de caisse, relevés bancaires.
Franchise, vétusté : combien serez-vous remboursé ?
L’indemnisation dépend de votre contrat : une franchise reste à votre charge, et les biens mobiliers sont remboursés en valeur d’usage (vétusté déduite) ou en valeur à neuf si vous avez souscrit cette option. Pour les dommages immobiliers importants, une expertise sur place est quasi systématique.
Pas couvert ? Pensez au recours contre l’État
Comme pour les véhicules, l’article L211-10 du Code de la sécurité intérieure permet de demander réparation à l’État pour les dégâts causés par des attroupements, même sans faute des forces de l’ordre : demande au préfet, puis tribunal administratif en cas de refus. Le délai de prescription court jusqu’à fin 2030 pour des faits de 2026. La jurisprudence exclut toutefois les actes prémédités de groupes organisés, un point à suivre dans les dossiers liés au 17 octobre.
Questions fréquentes
Locataire ou propriétaire : qui déclare le sinistre ?
Le locataire déclare à son assureur les dommages à ses biens et au logement qu’il occupe ; le propriétaire (ou le syndic pour les parties communes) déclare de son côté. En copropriété, les dégâts du hall ou de la façade relèvent de l’assurance de l’immeuble.
Ma voiture stationnée dans mon garage a brûlé ?
C’est votre assurance auto (garantie incendie) qui s’applique, pas la multirisque habitation — sauf si l’incendie du garage a été propagé depuis le logement assuré, auquel cas les deux contrats peuvent se combiner.
Mon logement est inhabitable, qui paie l’hôtel ?
La garantie assistance/relogement de votre MRH, si elle est prévue. Contactez le numéro d’assistance de votre assureur avant d’engager des frais.
Ces informations sont données à titre général : reportez-vous aux conditions de votre contrat et rapprochez-vous de votre assureur pour votre situation personnelle.